¿Qué es un exchange de criptomonedas y cómo funciona en América Latina?
Contenido
Un exchange de criptomonedas cruza órdenes: tú publicas tu precio de compra, otra persona publica su precio de venta, y la plataforma empareja ambas. Cobra una comisión por el cruce y guarda tus monedas mientras las dejes ahí. Esa es toda la mecánica. Lo difícil no es entenderla, sino elegir una plataforma que acepte el dinero de tu país y te deje sacarlo después.
Esta guía arranca por el funcionamiento interno y termina en lo que nadie te cuenta: cuánto cuesta de verdad entrar y salir desde Perú, Colombia, México, Argentina, Chile o Venezuela.
Cómo funciona un exchange por dentro
El corazón de cualquier exchange es el libro de órdenes. A un lado, las ofertas de venta ordenadas de barata a cara. Al otro, las ofertas de compra ordenadas de cara a barata. El hueco entre ambas puntas se llama spread, primer costo invisible de tu operación.
Cuando pones una orden hay dos caminos. Si aceptas el precio que ya está en el libro, tu orden se ejecuta al instante y eres taker: te llevas liquidez que había. Si pones un precio distinto y esperas, tu orden se queda en el libro y eres maker: aportas liquidez. Varias plataformas cobran menos al maker, porque el libro lleno es su producto.
De ahí sale el dato que decide la calidad de un exchange: la profundidad del libro. Un par con pocas órdenes mueve el precio en contra en cuanto compras algo grande, y ese deslizamiento te cuesta más que cualquier comisión. Por eso el par que eliges pesa tanto como el exchange: comprar bitcoin contra USDT sale más barato que comprarlo contra una moneda local poco negociada.
Los cuatro formatos que vas a encontrar
| Formato | Quién guarda tus monedas | Para qué sirve | Qué te piden |
|---|---|---|---|
| Centralizado (CEX) | La empresa, en sus billeteras | Comprar, vender y mover a tu billetera | Identidad verificada |
| Descentralizado (DEX) | Tú, en tu propia billetera | Intercambiar tokens sin intermediario | Nada, solo conectar la billetera |
| P2P dentro de un CEX | La empresa retiene el monto en garantía | Entrar y salir con dinero local | Identidad verificada |
| Bróker de CFD | Nadie: no compras la moneda | Apostar a la subida o la bajada del precio | Identidad verificada |
Los tres primeros te dejan con criptomonedas que puedes mover. El cuarto no, y esa diferencia merece un párrafo propio.
Centralizado: rápido, líquido y con un dueño
Un exchange centralizado es una empresa que hace de banco, de bolsa y de cajero a la vez. Recibe tu dinero, lo anota en una cuenta interna, cruza tus órdenes contra las de los demás usuarios y guarda las monedas en sus propias billeteras. Esa concentración es su ventaja: libros profundos, ejecución inmediata, soporte al que reclamar y la posibilidad de entrar con pesos, soles o bolívares.
Es también su punto débil. Si la empresa cierra el grifo, no hay a quién apelar desde tu teléfono, y el sector acumula casos grandes: plataformas caídas con los saldos de sus clientes adentro. La mitigación no es dejar de usarlas, es no dejar ahí lo que no estás moviendo.
Descentralizado: sin registro y sin red de contención
Un exchange descentralizado no tiene cuentas ni verificación. Conectas tu billetera, firmas la operación y el intercambio lo ejecuta un contrato inteligente contra una reserva de liquidez que aportaron otros usuarios. Nunca entregas la custodia: las monedas salen de tu billetera y entran a tu billetera.
Lo que ganas en control lo pagas en comodidad y en margen de error. No hay fiat: para empezar necesitas criptomonedas que ya tengas. Pagas comisión de red en cada movimiento. Y si firmas una operación equivocada o apruebas un contrato malicioso, nadie la revierte ni hay soporte que atienda. Para la mayoría en la región el camino natural es entrar por una plataforma centralizada y usar las descentralizadas más adelante, cuando el objetivo sea un token que no esté listado en ningún lado.
Un bróker de CFD no te vende la moneda
Muchas plataformas publicitan «trading de bitcoin» y venden un contrato por diferencia: acuerdo privado con esa empresa sobre el movimiento del precio. Ganas o pierdes la diferencia, pero nunca tienes la moneda. No puedes mandarla a una billetera, no puedes pagar con ella, no puedes guardarla diez años.
Para operar a corto plazo con apalancamiento, ese formato tiene sentido. Para ahorrar en dólares digitales o mandar dinero a otro país, no sirve: lo que compraste no se mueve. Revisa qué estás contratando antes del primer depósito, porque un exchange y un bróker de CFD se anuncian con las mismas palabras.
El precio real: la comisión del 0,1 % no es lo que pagas
Las comisiones de spot están publicadas y son bajas. En Binance, un usuario sin volumen paga 0,100 % como maker y como taker, y baja a 0,075 % si abona la comisión con el token de la casa. En Bybit, el nivel VIP 0 paga 0,10 % de los dos lados. Esos números son reales y están en sus tablas públicas.
El problema es que esa comisión es la parte pequeña. Tu costo de entrada se arma con cuatro piezas:
- El precio al que consigues el dinero digital. Si entras por P2P, el precio lo pone el anunciante, y entre un anuncio y otro de la misma pantalla hay diferencia.
- La comisión de la operación. El 0,1 % del que todos hablan.
- El spread del par cuando cambias esa moneda por otra.
- La comisión de red al retirar a tu billetera, que depende de la red elegida y no de la plataforma.
La primera pieza es la que más duele y la que nadie mide. El 18 de octubre de 2026 revisamos la primera pantalla de compra de USDT en el mercado P2P de Binance, país por país, y comparamos el anuncio más barato con el más caro de esa misma pantalla.
En Chile la diferencia era de 0,09 % y en Argentina de 0,12 %: ahí da igual qué anuncio tomes. En Venezuela llegaba a 2,68 %, veintisiete veces la comisión de spot, por elegir mal dentro de la misma pantalla. En México, 1,02 %. Dicho de otro modo: en los mercados ajustados el enemigo es la comisión; en los amplios, el anuncio que elegiste.
Un ejemplo con números redondos para ver el orden de magnitud. Compras el equivalente a 1 000 USD de USDT en el anuncio más caro de la pantalla venezolana en vez del más barato: pagas unos 27 USD de más. La comisión de spot sobre esa misma cantidad habría sido 1 USD. Leer la pantalla entera antes de apretar rinde más que un programa de descuentos.
Por qué casi todo pasa por el USDT
En la región el dinero no entra comprando bitcoin: entra comprando dólares digitales. El USDT es una ficha emitida contra reservas, atada al dólar estadounidense, y funciona como moneda de cuenta del mercado local. Los anuncios P2P están en USDT, los pares de los exchanges están contra USDT y los envíos entre países se hacen en USDT.
La razón es simple y tiene poco que ver con la tecnología: en buena parte de América Latina conseguir dólares físicos es caro, lento o está restringido, y una ficha que vale un dólar y viaja por internet resuelve ese problema sin prometer rentabilidad. Dos consecuencias prácticas para elegir plataforma. La primera: tu par tendrá USDT de un lado, así que mira la profundidad de ese par y no la del total. La segunda: un stablecoin no es un depósito bancario. Su valor descansa en las reservas del emisor, una confianza adicional y distinta a la depositada en el exchange.
Cómo entra tu dinero: los rieles de cada país
Aquí se decide si un exchange te sirve o no. Mil pares y la app más linda valen cero si rechaza tu medio de pago. El 18 de octubre de 2026 revisamos los métodos publicados en el mercado P2P de Binance, canal principal del dinero local latinoamericano.
| País | Medios que aparecían en los anuncios | Diferencia en la pantalla |
|---|---|---|
| Perú | Yape, Plin, BCP, Interbank, BBVA, Lemon Cash Perú | 0,40 % |
| Colombia | Nequi, Daviplata, Bancolombia, Banco de Bogotá, Davivienda, Movii, Ualá, llaves Bre-B | 0,44 % |
| México | SPEI y STP, OXXO, Mercado Pago, BBVA, Banorte, Citibanamex | 1,02 % |
| Argentina | Mercado Pago, Lemon Cash, Fiwind, Ualá, Naranja X, Brubank, Santander, transferencia por CBU | 0,12 % |
| Chile | MACH, BCI, Santander, transferencia bancaria | 0,09 % |
| Venezuela | Pago Móvil, Banesco, Mercantil, Banco de Venezuela | 2,68 % |
Dos lecturas que salen de esa tabla. La primera: los rieles son los de todos los días, no instrumentos financieros raros. En Perú se paga con Yape igual que al puesto de la esquina. La segunda: los medios aparecen porque los pone un anunciante particular, no la plataforma, así que la oferta cambia por horario y por monto. A las tres de la mañana vas a ver menos.
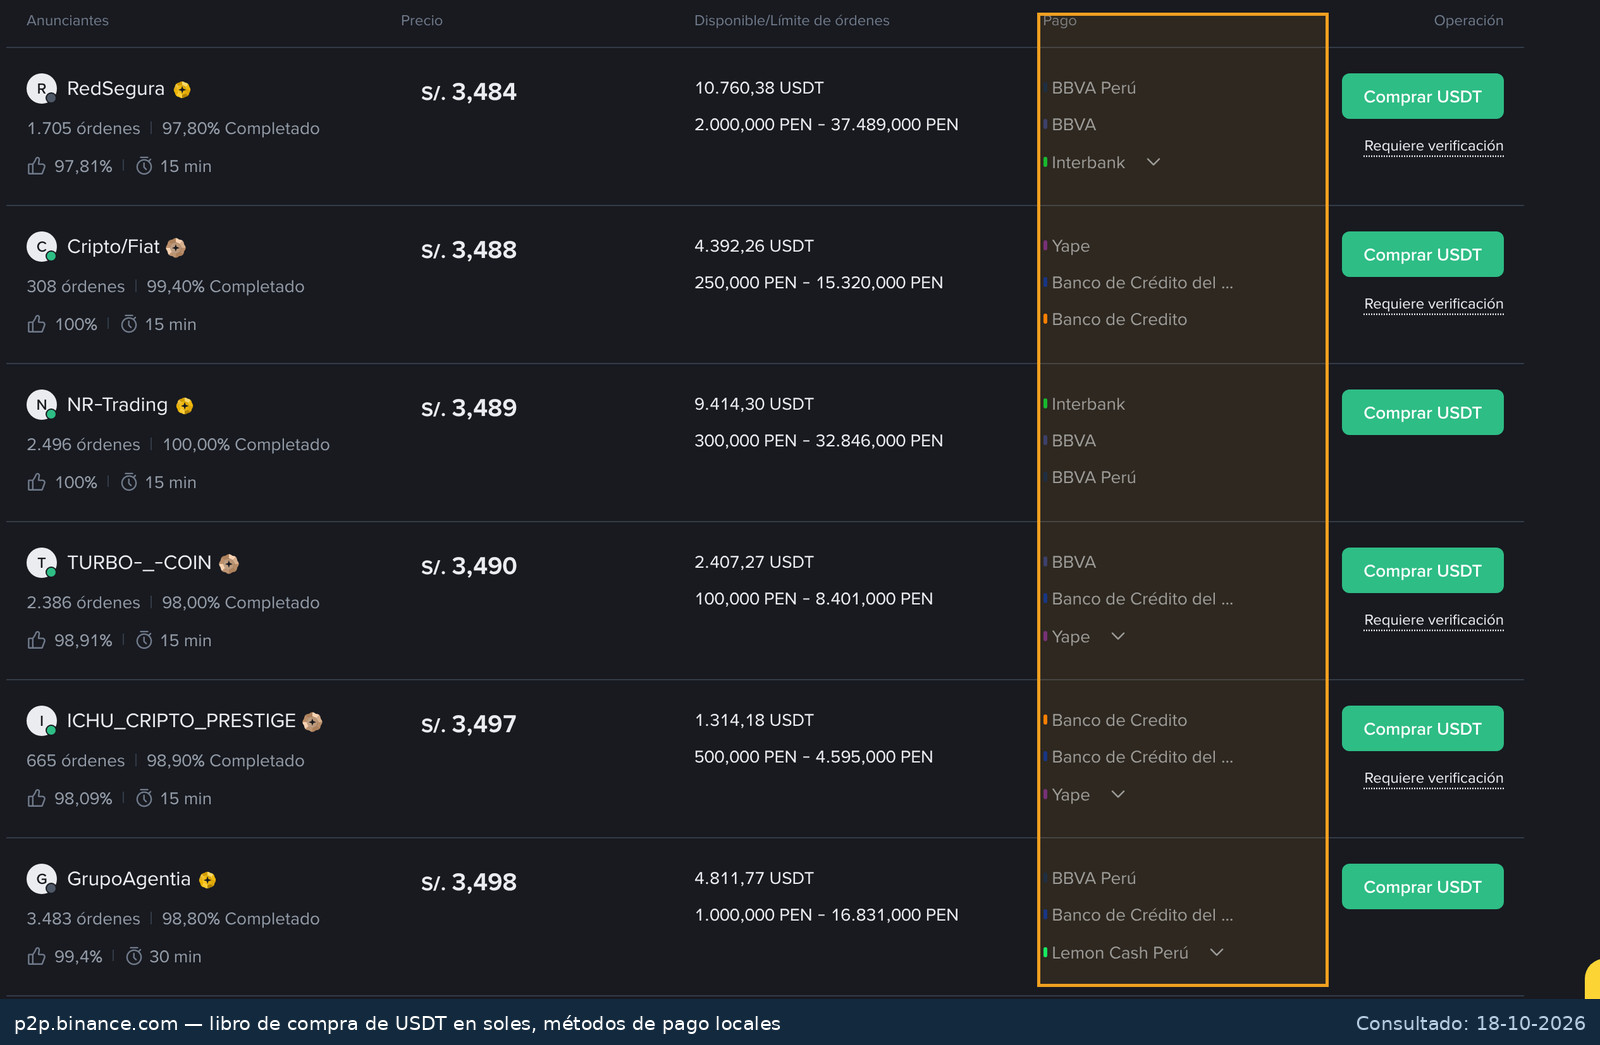
En la pantalla también se ve otro detalle: varios anuncios exigen verificación completa antes de operar. Eso lleva al punto siguiente.
El KYC y por qué tu documento decide todo
Todo exchange centralizado te va a pedir identidad: documento, selfie y comprobante de domicilio. No es un capricho comercial, son obligaciones de prevención de lavado que la empresa asume ante el supervisor de su jurisdicción.
La verificación, y no la versión en español de la web, es el filtro real de acceso. El español lo tienen todas; el DNI peruano, la cédula colombiana o el pasaporte venezolano, no. Dos consecuencias prácticas:
- Verifica la cuenta antes de depositar nada. Si el documento no pasa, perdiste cinco minutos y no un envío de dinero atascado.
- Los datos de la cuenta bancaria tienen que coincidir con los de la cuenta verificada. Pagar un anuncio P2P desde la cuenta de un familiar congela operaciones: el exchange lo lee como señal de alerta.
Dónde terminan tus monedas
Con el saldo dentro de un exchange centralizado, las llaves no son tuyas. Tienes un saldo anotado a tu nombre en la base de datos de una empresa, y una promesa de entregártelo cuando lo pidas. En la práctica funciona. Cuando no funciona, es la historia conocida: la empresa quiebra o congela retiros, y el saldo anotado no se convierte en nada.
La regla que se repite en el sector dice que las monedas que no están en tu billetera no son del todo tuyas, y describe bien el riesgo. De ahí sale una separación sencilla:
- Lo que estás operando vive en la plataforma, porque ahí es donde se opera.
- Lo que estás guardando sale a una billetera propia, donde la frase de recuperación la tienes tú. Para montos que te dolerían, el formato físico de una billetera de hardware deja la llave fuera de la computadora.
Haz una prueba barata antes del primer retiro grande: manda una cantidad mínima a tu billetera, confirma que llegó y recién después manda el resto. La comisión de esa prueba es una fracción de lo que cuesta mandar todo a una dirección equivocada o por la red que no era.
El camino de vuelta, que es el que nadie prueba
Entrar es fácil porque la plataforma quiere que entres. Salir usa otro circuito. Recorrelo con poco dinero antes del día en que lo necesites con mucho. En un exchange centralizado la salida a moneda local pasa por el mismo mercado P2P: publicas o aceptas un anuncio de venta, entregas el USDT, y la otra parte te transfiere a tu cuenta bancaria. La plataforma retiene las monedas en garantía mientras tanto.
Tres cosas que cambian el resultado de ese trayecto:
- El precio de venta también se elige. La dispersión reaparece al vender, con el mismo signo: en mercados amplios, tu anuncio decide buena parte del resultado.
- El banco receptor. Algunas entidades miran con lupa las transferencias frecuentes de personas distintas. Recibir montos grandes partidos entre varios compradores desconocidos es el patrón que más consultas genera.
- El límite de la cuenta. Las plataformas escalonan los topes de retiro según el nivel de verificación, y enterarse de eso el día que necesitas el dinero es tarde.
Lo que la operación le debe al fisco
Usar un exchange no es ilegal en ningún país hispanohablante de la región, y en varios está expresamente contemplado. Sí existe la obligación de declarar: tu ganancia entre compra y venta suele ser un hecho imponible, y las plataformas grandes entregan información a las administraciones tributarias donde operan. En Colombia, los proveedores de servicios cripto quedaron alcanzados por obligaciones de reporte ante la DIAN a partir del año gravable 2026.
Lo útil al elegir plataforma es esto: comprueba que puedas descargar el historial completo de operaciones en un archivo. Reconstruir a mano un año de compras y ventas para declararlas cuesta más tiempo que todo lo demás junto. Esto no es asesoría tributaria, y el tratamiento concreto cambia según el país y según tu situación: la cifra final la confirma un contador de tu jurisdicción.
La red que eliges al retirar cambia la factura
Un mismo USDT circula por varias redes, y cada una cobra lo suyo. Al apretar «retirar», el exchange te muestra un desplegable con nombres tipo TRC-20, ERC-20, BEP-20, Solana o Arbitrum. No es un detalle técnico decorativo: entre la red más barata y la más cara de ese menú suele haber una diferencia de varias veces, y en montos chicos la comisión se come el envío.
Dos reglas que ahorran disgustos. La primera: la red del envío y la red de la dirección receptora tienen que ser idénticas. Mandar por BEP-20 a una dirección que solo escucha TRC-20 es la forma más rápida de perder el dinero, y casi ninguna plataforma lo recupera. La segunda: antes de retirar, revisa qué redes soporta el destino. Una casa de cambio local, una billetera de autocustodia y un servicio de pagos no admiten el mismo juego de redes, y la lista del destino manda sobre la lista del origen.
La comisión de red no la cobra el exchange: la cobra la cadena, y por eso cambia sola según la congestión del día. Si el envío no es urgente, mirarla dos veces en jornadas distintas es gratis.
Cómo elegir, en seis preguntas
- ¿Acepta el medio de pago que usas? Si no, el resto no importa.
- ¿Pasa tu documento la verificación? Pruébalo antes de depositar.
- ¿Tiene volumen en el par que te interesa? Un libro profundo te ahorra más que un descuento en comisiones.
- ¿Cuánto cuesta salir, no solo entrar? Revisa el camino de vuelta a tu banco antes de recorrer el de ida.
- ¿Está registrada ante el organismo de tu país? En Argentina, por ejemplo, la Comisión Nacional de Valores lleva un registro de proveedores de servicios de activos virtuales y advierte que solo se opere con los inscriptos.
- ¿Puedes retirar a tu propia billetera? Si la plataforma no deja sacar las monedas de su sistema, lo que vendió no es una criptomoneda.
Con esas seis respuestas la lista se reduce sola. Dos exchanges globales combinan libros profundos y mercado P2P en monedas latinoamericanas: Binance, con la mayor oferta local en los seis países medidos, y Bybit, misma comisión de spot y catálogo fuerte en derivados. MEXC suele usarse como segunda cuenta por la cantidad de tokens pequeños que lista. Las casas locales —Bitso, Buda, CryptoMKT, Ripio, Lemon— juegan en otra liga: menos pares, pero cuenta en moneda local de verdad, y para muchos principiantes ese es el punto.
Qué comprobamos y cómo
Las comisiones de spot citadas salen de las tablas públicas de cada plataforma, consultadas el 18 de octubre de 2026. Medios de pago y diferencias de precio salen del mercado P2P de Binance ese mismo día: primera pantalla por país, precio mínimo contra precio máximo. No son promedios de mercado ni proyecciones: son una foto de un momento, y por eso la fecha va al lado de cada número. Lo que se mantiene de un día a otro no es la cifra exacta, sino el orden: Chile y Argentina ajustados, Venezuela amplio.
Preguntas frecuentes
¿En qué se diferencia un exchange de una billetera?
La plataforma es el lugar donde se compra y se vende; la billetera es donde se guarda. Una cuenta en un mercado centralizado incluye billeteras, pero las llaves las administra la empresa. En una billetera propia la frase de recuperación la tienes tú, y con ella el control.
¿Es seguro dejar las monedas en la plataforma?
Para lo que estás operando a diario, es lo normal. Para ahorro de largo plazo, el riesgo no es el hackeo nada más: es que la empresa congele retiros o quiebre, y entonces tu saldo es un reclamo contra ella. Sacar a billetera propia lo que no estás moviendo elimina ese escenario.
¿Por qué el precio del P2P no coincide con el del mercado?
Porque en el P2P el precio lo fija cada anunciante, que suma su margen al precio internacional. Ese margen es más grande donde conseguir dólares cuesta más, y por eso la diferencia entre anuncios era de 2,68 % en Venezuela y de 0,09 % en Chile el mismo día.
¿Puedo usar una plataforma sin verificar mi identidad?
En los mercados descentralizados sí, porque operas conectando tu billetera. En los centralizados no, y el que promete lo contrario está anunciando su propio problema: el dinero que entra sin controles también sale con problemas.
¿Cuál es el costo real de comprar criptomonedas?
Cuatro piezas sumadas: precio del anuncio o del par, comisión por operar, spread del libro y comisión de red al retirar. La comisión es la pieza más chica de las cuatro.
¿Qué pasa si pago desde la cuenta bancaria de otra persona?
La operación puede quedar bloqueada y la cuenta bajo revisión. El nombre del titular que paga tiene que coincidir con el de la cuenta verificada, sin excepciones, y es el error más repetido entre quienes recién empiezan.